เนื้อหาในชุดนี้จัดทำเพื่อให้ความรู้ทางการเงินทั่วไป ไม่ใช่คำแนะนำทางการเงิน การลงทุน กฎหมาย หรือภาษีเฉพาะบุคคล ผู้อ่านควรพิจารณาสถานการณ์ของตนเองและตรวจข้อมูลล่าสุดจากหน่วยงานทางการก่อนตัดสินใจ
Sinking Fund ต่างจากเงินฉุกเฉินอย่างไร
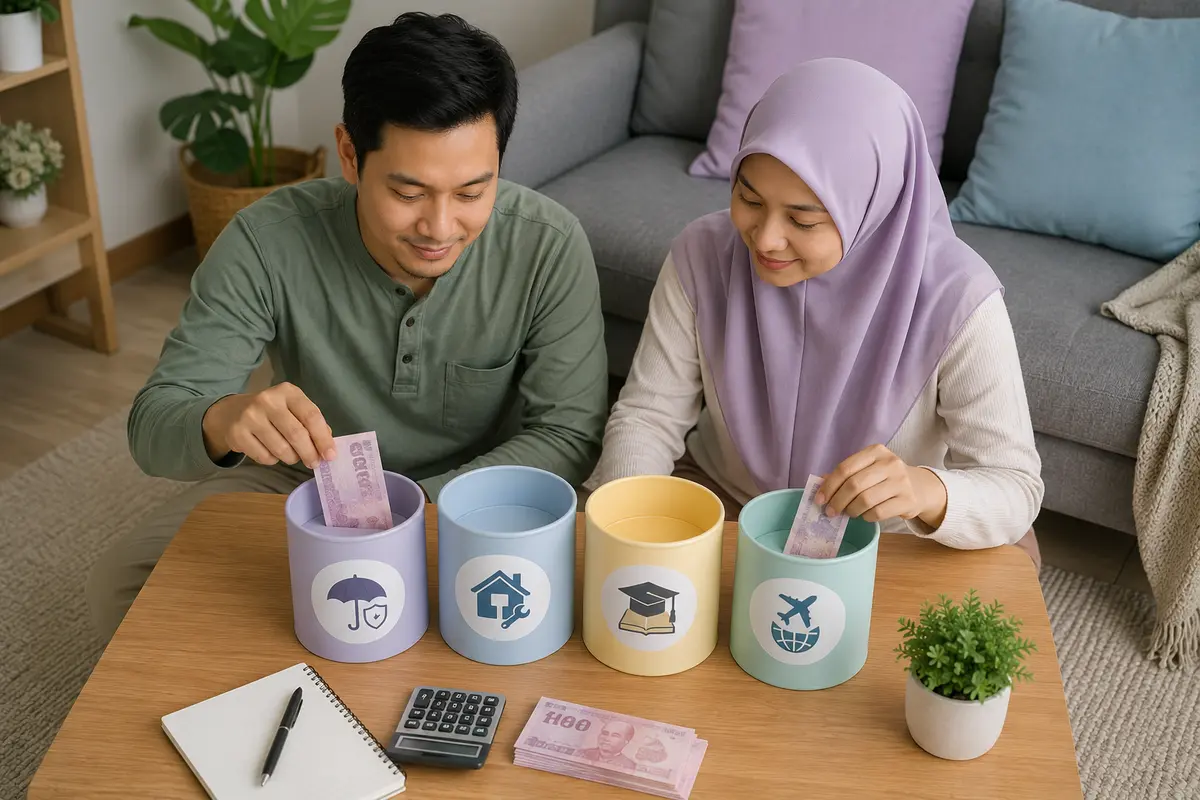
Sinking Fund คือเงินที่สะสมเพื่อเป้าหมายหรือรายจ่ายที่คาดการณ์ได้ เช่น ประกันรายปี ค่าเทอม ซ่อมบ้านตามอายุการใช้งาน ท่องเที่ยว หรือเปลี่ยนอุปกรณ์ทำงาน ส่วนเงินฉุกเฉินมีไว้สำหรับเหตุจำเป็นที่คาดไม่ได้
คำนวณจากจำนวนเงินและเวลาที่เหลือ
หากต้องใช้ 12,000 บาทในอีก 12 เดือน ให้แบ่งเก็บเดือนละ 1,000 บาท หากรายได้ไม่เท่ากันทุกเดือน อาจกำหนดขั้นต่ำและเติมมากขึ้นในเดือนที่รายได้ดี สิ่งสำคัญคือรู้วันเป้าหมายและยอดที่ต้องการโดยประมาณ
ไม่จำเป็นต้องเปิดบัญชีทุกเป้าหมาย
สามารถใช้หนึ่งบัญชีร่วมกับ Spreadsheet หรือฟีเจอร์แบ่งกระเป๋าในแอป แต่ควรแยกยอดของแต่ละเป้าหมายให้ตรวจสอบได้ หากเปิดหลายบัญชี ให้ระวังค่าธรรมเนียม ยอดขั้นต่ำ และความซับซ้อนในการดูแล
ทบทวนเมื่อราคาหรือแผนเปลี่ยน
ค่าใช้จ่ายจริงอาจสูงขึ้นหรือต่ำลง ปรับยอดทุก 2–3 เดือน และเรียงลำดับเป้าหมายตามความจำเป็น หากเงินไม่พอทั้งหมด ให้เตรียมเรื่องที่มีวันครบกำหนดและกระทบชีวิตมากที่สุดก่อน
Sinking Fund ไม่ได้ทำให้ค่าใช้จ่ายหายไป แต่ช่วยให้เราไม่ต้องดึงเงินฉุกเฉินหรือสร้างหนี้ใหม่ทุกครั้งที่รายจ่ายตามฤดูกาลมาถึง