เนื้อหาในชุดนี้จัดทำเพื่อให้ความรู้ทางการเงินทั่วไป ไม่ใช่คำแนะนำทางการเงิน การลงทุน กฎหมาย หรือภาษีเฉพาะบุคคล ผู้อ่านควรพิจารณาสถานการณ์ของตนเองและตรวจข้อมูลล่าสุดจากหน่วยงานทางการก่อนตัดสินใจ
Cash Flow คือภาพการเคลื่อนไหวของเงิน
งบประมาณบอกว่าเราอยากใช้เท่าไร ส่วน Cash Flow ช่วยให้เห็นว่าเงินเข้าวันไหนและต้องจ่ายวันไหน แม้รายรับรวมเพียงพอ แต่ถ้าบิลใหญ่ตัดก่อนเงินเข้า เราก็อาจขาดสภาพคล่องชั่วคราวได้
เริ่มจากรวบรวม Statement หรือประวัติรายการประมาณ 1–3 เดือน แล้วแบ่งออกเป็นรายรับ ค่าใช้จ่ายจำเป็น ภาระที่ต้องจ่าย รายจ่ายยืดหยุ่น และเงินออม ไม่จำเป็นต้องสร้างหมวดย่อยจำนวนมากตั้งแต่แรก
มองหารายการที่เกิดซ้ำและช่วงที่เงินตึง
จดวันเงินเข้า วันตัดบิล ค่าเช่า ค่าผ่อน และค่าใช้จ่ายประจำลงในปฏิทิน หากช่วงต้นเดือนมีรายการก้อนใหญ่หลายรายการ อาจขอเปลี่ยนวันตัดรอบหรือกันเงินไว้ตั้งแต่รายรับรอบก่อน โดยต้องตรวจเงื่อนไขกับผู้ให้บริการก่อน
แบ่งเงินทันทีที่ได้รับรายได้
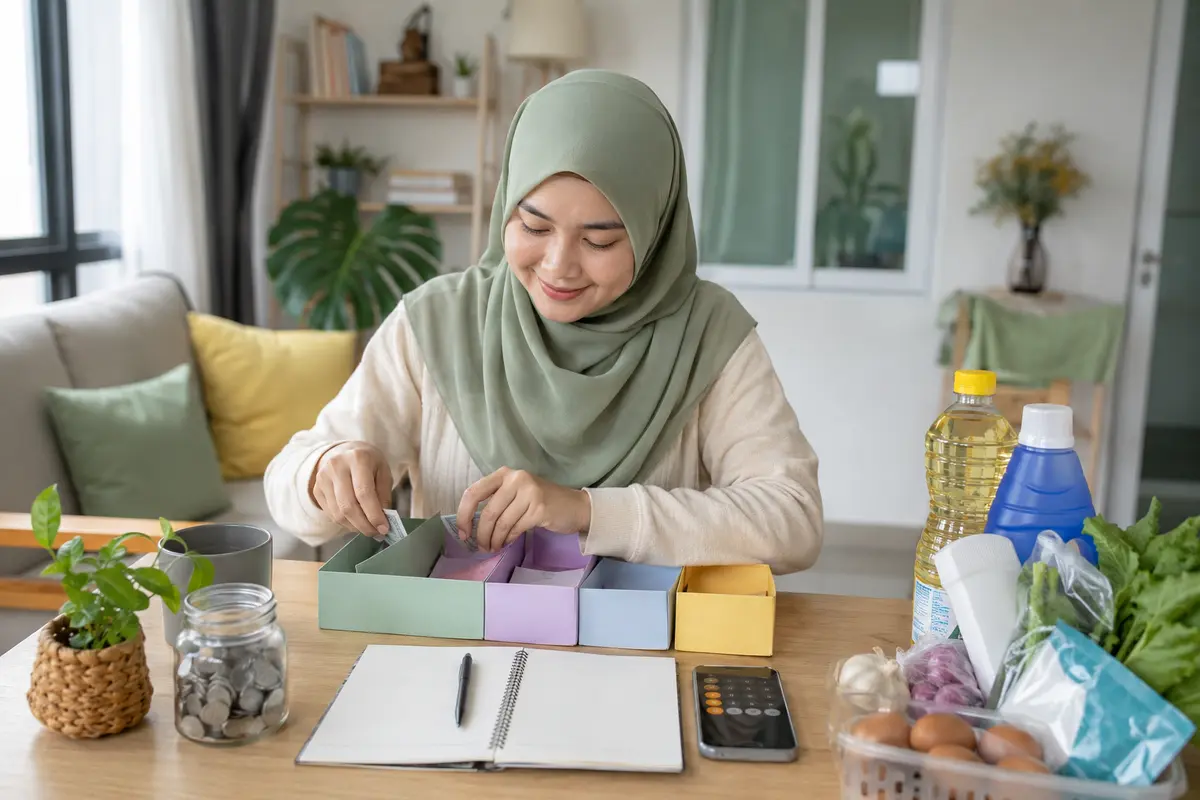
เมื่อเงินเข้า ให้กันส่วนของบิลจำเป็น เงินออม และเป้าหมายก่อน เหลือเท่าไรจึงเป็นวงเงินสำหรับรายจ่ายยืดหยุ่น การแบ่งเป็นรายสัปดาห์ช่วยให้ควบคุมง่ายกว่าการมองยอดทั้งเดือนก้อนเดียว
ทบทวนโดยไม่กล่าวโทษตัวเอง
หากใช้เกิน ให้ดูว่าเกิดจากงบต่ำกว่าความจริง รายจ่ายไม่คาดคิด หรือการตัดสินใจที่เปลี่ยนได้ การวางแผนที่ดีไม่ใช่การห้ามใช้เงินทุกอย่าง แต่คือการทำให้สิ่งจำเป็น เป้าหมาย และความสุขเล็ก ๆ อยู่ร่วมกันได้โดยไม่ต้องลุ้นทุกสิ้นเดือน